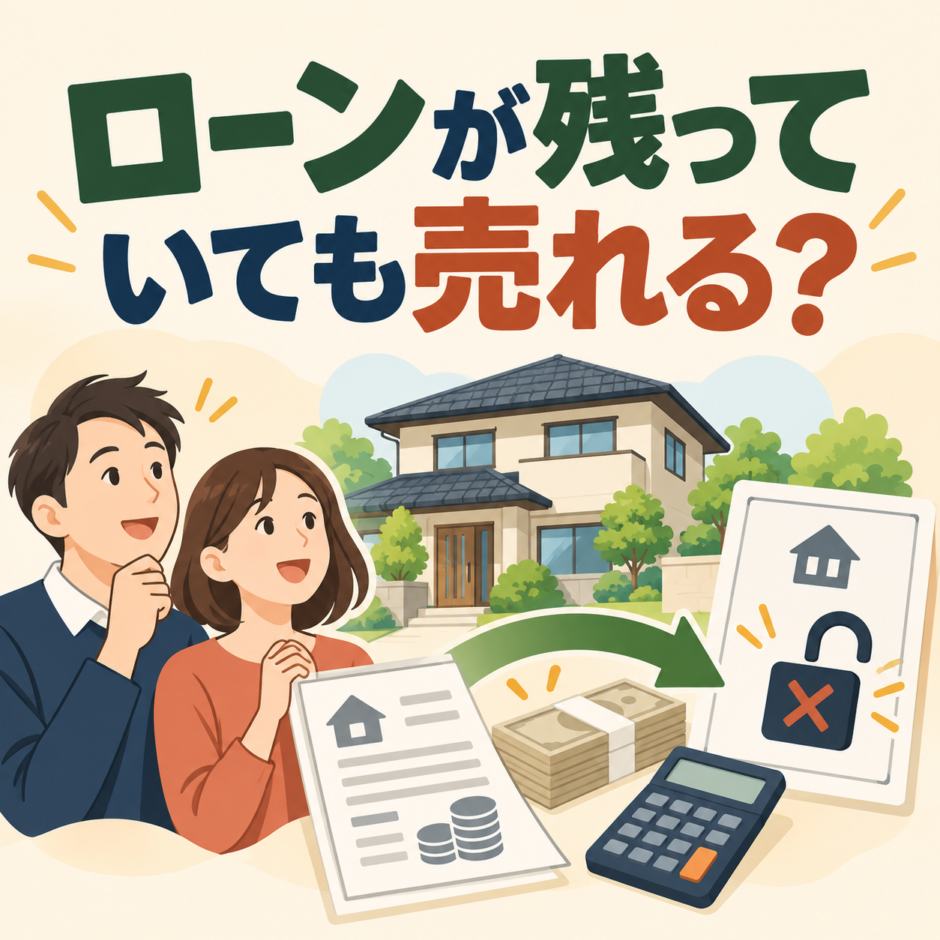
「ローンが残っているので、家は売れませんよね?」
住宅ローンが残っていても、売却を考えることはできます。まずは残高と、売却にかかる費用を確認しましょう。
「売ったお金で何とかなるかな?」というところは、先に数字にしておきたいんです。
問題は、ローンがあることではなく、売ったお金で残りのローンと売却費用をまかなえるかどうかです。
まずは、この引き算です
売却価格 − 売却にかかる費用 − 住宅ローン残高
この数字がプラスなら、話は比較的分かりやすいです。
例えば、2,500万円で売れて、費用が100万円、ローン残高が2,000万円なら、単純計算で400万円が残ります。
でも、2,000万円で売れて、費用が100万円、ローン残高が2,200万円なら、300万円足りません。
売却できても、お金が足りなければ次の予定が立ちません。「たぶん大丈夫」で進めたくないのは、このためです。
売却時にはローンの完済と抵当権の抹消が基本です
住宅ローンを組んだ家には、金融機関の抵当権が設定されているのが一般的です。
通常の売却では、引渡しまでにローンを完済し、抵当権を抹消できる状態にします。
売却代金で足りない場合は、自己資金を足すのか、住み替え用のローンが使えるのかなど、早めに金融機関へ確認しなければいけません。
もし足りなさそうでも、言いにくく思わなくて大丈夫です。早めに分かれば、金融機関に確認する時間も取れます。
査定額より先に、残高を確認してください
銀行から届く残高証明や返済予定表を確認し、正確な残高を出しましょう。
そのうえで査定をすれば、売れるかどうかだけでなく、「売ったあとにいくら残るか」まで見えてきます。
ローンが残っていることは、恥ずかしいことでも、珍しいことでもありません。
数字をそろえて、順番に考えれば大丈夫です。
まるのいえにお気軽にご相談ください。
株式会社 まるのいえ
土地・建物や家づくりのご相談
ご相談の主担当:中川 大輔
土地・建物の購入や売却、家づくりについて、気になることをお聞かせください。
ご相談の主担当
中川 大輔
携帯電話:080-5431-4181
メール:
marunoie@marunoie.co.jp
土地・建物の購入・売却、相続、家づくりのご相談をお受けしています。
中川にフォームで相談する夜間・休日もこちらへ/24時間365日対応可能
夜間や土日・祝日も、こちらの携帯電話へご連絡ください。
ご相談担当
竹田 真理恵
携帯電話:080-3355-8341
メール:
marie.takeda@marunoie.co.jp
ご希望や暮らしのことを伺い、中川と連携してご相談をお受けします。
フォームで相談する